
Bozulan bir beyaz eşya, beklenmedik bir sağlık masrafı, araç tamiri ya da geçici bir gelir kaybı... Hayatta bazı giderler önceden planlanamaz. Bu durumlar birikimi olmayan biri için borçlanmaya ya da ciddi bir maddi strese yol açabilir. Acil durum fonu, tam da bu tür beklenmedik olaylar için ayrılmış bir para kaynağıdır ve finansal güvenliğin temel taşlarından biri olarak kabul edilir.
Not: Bu yazı genel bilgilendirme amaçlıdır ve kişisel finansal tavsiye değildir. Kendi durumunuza uygun kararlar için bir finans uzmanına danışabilirsiniz.
Acil durum fonu nedir?
Acil durum fonu, yalnızca gerçekten beklenmedik ve zorunlu durumlarda kullanılmak üzere ayrılmış birikimdir. Tatil, yeni telefon ya da indirimdeki bir ürün bu kapsamda değildir. Fonun amacı, beklenmedik bir olay yaşandığında borç almak zorunda kalmadan giderleri karşılayabilmektir.
Ne kadar birikim hedeflenmeli?
Yaygın bir öneri, birkaç aylık temel yaşam giderini karşılayacak bir fon oluşturmaktır. Genellikle üç ila altı aylık temel giderler hedef olarak gösterilir. Ancak doğru miktar kişiden kişiye değişir:
- Geliri düzensiz olanlar veya tek gelirli aileler daha büyük bir fon hedefleyebilir.
- Düzenli geliri ve sınırlı sabit gideri olanlar için daha küçük bir fon yeterli olabilir.
Temel giderleri hesaplayın
Hedefi belirlemek için aylık zorunlu giderlerinizi toplayın: kira veya konut kredisi, faturalar, market, ulaşım, sigorta ve zorunlu ödemeler. İsteğe bağlı harcamaları bu hesaba katmayın. Bu toplamı hedeflediğiniz ay sayısıyla çarparak fon hedefinizi bulabilirsiniz.
Küçük başlayın
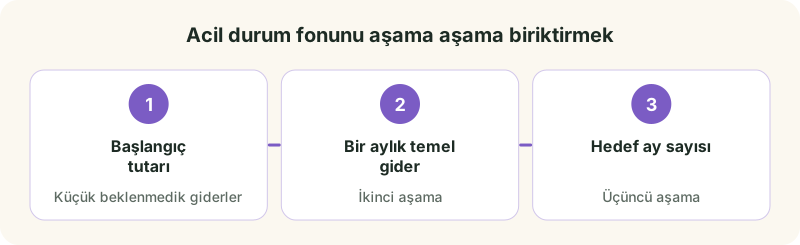
Birkaç aylık gideri biriktirmek ilk bakışta ulaşılmaz görünebilir. Bu yüzden hedefi aşamalara bölmek motivasyonu korur.
- İlk aşama: Küçük beklenmedik giderler için mütevazı bir başlangıç tutarı belirleyin.
- İkinci aşama: Bir aylık temel giderleri biriktirin.
- Üçüncü aşama: Hedeflediğiniz ay sayısına ulaşın.
Her aşamaya ulaştığınızda kendinizi tebrik edin; bu, birikim alışkanlığını pekiştirir.
Birikimi kolaylaştıran yöntemler
Otomatik aktarım
Maaşın yattığı gün belirli bir tutarı otomatik olarak ayrı bir hesaba aktarın. Para görünmeden ayrıldığında harcanma ihtimali azalır.
Beklenmedik gelirler
İkramiye, vergi iadesi, hediye para gibi beklenmedik gelirlerin bir kısmını doğrudan acil durum fonuna yönlendirin.
Küçük tasarrufları yönlendirin
Abonelik iptali, fatura düşüşü ya da market tasarrufu gibi kazançları fona aktarın. Örneğin abonelikleri gözden geçirerek iptal ettiğiniz bir hizmetin aylık bedelini her ay fona ekleyebilirsiniz.
İpucu: Acil durum fonunu günlük harcama hesabınızdan ayrı bir hesapta tutun. Banka kartı bağlı olmayan ayrı bir hesap, fona dokunmayı zorlaştırır ve onu gerçekten acil durumlar için korur.
Fon nerede tutulmalı?
Acil durum fonunun temel özellikleri şunlar olmalıdır:
- Kolay erişilebilir: İhtiyaç anında hızla ulaşabilmelisiniz.
- Düşük riskli: Değeri ani dalgalanmalara açık olmamalıdır.
- Günlük hesaptan ayrı: Harcamalarla karışmamalıdır.
Bu nedenle acil durum fonları genellikle kolay erişilebilen ve düşük riskli hesaplarda tutulur. Hangi ürünün size uygun olduğuna karar verirken bankanızdan ve bağımsız kaynaklardan güncel bilgi alın.
Fonu kullandıktan sonra
Acil durum fonunu kullanmak zorunda kaldığınızda kendinizi suçlamayın; fon tam da bunun için vardı. Durum normale döndükten sonra fonu yeniden doldurmayı bütçenizin önceliği haline getirin.
Acil durum mu, değil mi?
Fonu kullanmadan önce kendinize şu soruları sorun:
- Bu gider beklenmedik mi?
- Zorunlu mu, ertelenebilir mi?
- Acil mi, birkaç ay sonra planlanabilir mi?
Üç sorunun cevabı da "evet" ise fonu kullanmak mantıklıdır. Aksi halde gideri bütçeye yaymayı düşünün.
Aile üyeleriyle fonu konuşmak
Acil durum fonu, ortak yaşanan evlerde tüm yetişkinlerin bildiği ve üzerinde anlaştığı bir plan olmalıdır. Fonun amacını, hangi durumlarda kullanılacağını ve nasıl yeniden doldurulacağını birlikte belirlemek, beklenmedik bir durumda hızlı ve tartışmasız karar vermenizi sağlar.
Hedefe ulaşma sürecini birlikte takip etmek motivasyonu da artırır. Örneğin buzdolabına asılan basit bir ilerleme çizelgesi, birikimin büyüdüğünü görmeyi kolaylaştırır. Çocuklar da bu süreçte birikimin önemini somut bir örnekle öğrenmiş olur.
Sık Sorulan Sorular
Borcum varken acil durum fonu biriktirmeli miyim?
Borç ödemesi ve birikim arasındaki dengeyi kişisel durumunuza göre kurmak gerekir. Pek çok kaynak, küçük bir acil durum fonunun yeni borçlanmayı önlemeye yardımcı olabileceğini belirtir. Kendi durumunuz için bir uzmana danışmanız faydalı olur.
Acil durum fonu yatırım mıdır?
Acil durum fonunun öncelikli amacı getiri değil, güvenlik ve erişilebilirliktir. Yatırım hedefleri için ayrı bir plan yapmak daha uygundur.
Sonuç
Acil durum fonu, beklenmedik olaylar karşısında finansal güvenliğinizi sağlar. Temel giderlerinizi hesaplayın, hedefinizi aşamalara bölün, birikimi otomatik hale getirin ve fonu ayrı bir hesapta tutun. Küçük ama düzenli adımlarla zamanla önemli bir güvenceye sahip olursunuz.
Bu yazı genel bilgilendirme amaçlıdır. Sağlık, beslenme veya güvenlikle ilgili özel durumlarınızda bir uzmana danışın.


Yorumlar (0)
Henüz yorum yapılmamış. İlk yorumu siz yazın.